

Zip - Bugün Al, Sonra Öde
tarafından Zip Finansman A.Ş.
4,5
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,5
- Fiyat
- Free
- İndir
- 500.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
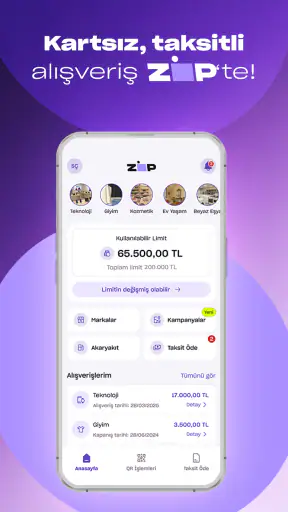
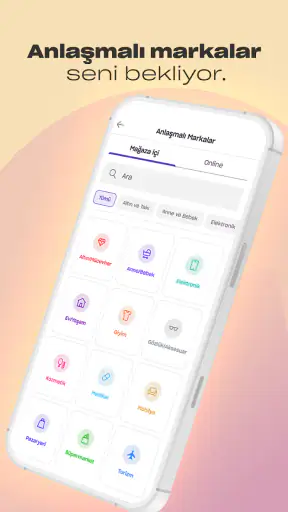
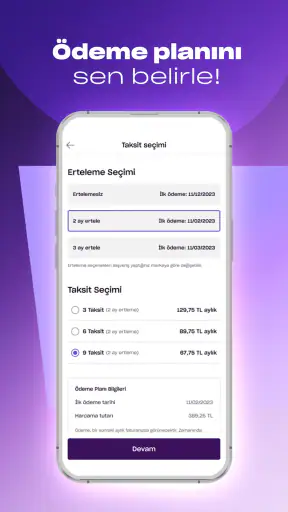
 Analiz eden: Getfullapps
Benim için bir “sonra öde” uygulamasının ilk haftadaki çekiciliği, alışveriş sırasında hızlıca bir seçenek sunmasından ibaret değil. Asıl soru, bu kolaylığın birkaç alışverişten sonra hâlâ işe yarayıp yaramadığı ve ödeme takibini günlük hayatıma gereksiz bir iş olarak ekleyip eklemediği. Zip - Bugün Al, Sonra Öde, alışveriş anında finansman seçeneğine ulaşmaya odaklanan bir finans uygulaması; faydası da kullanıcı alışkanlığına ve bütçe disiplinine doğrudan bağlı.
İlk haftada kolaylık nerede işe yarıyor?
Uygulamanın geliştiricisi Zip Finansman A.Ş. Ücretsiz indirilebilmesi, denemeye başlamak için ayrı bir uygulama ücreti düşünmemem anlamına geliyor; ancak bu, finansman seçeneğinin kendisinin ücretsiz olduğu anlamına gelmiyor. Ben ilk kullanımda en çok, alışveriş sırasında karşıma çıkan koşulları acele etmeden inceleyip toplam geri ödeme tutarını anlamaya odaklanırdım. Hızlı bir ödeme akışında ayrıntıları atlamak kolay, sonuçlarını sonradan düzeltmek ise daha zor olabilir.
Bu yüzden Zip’i ilk hafta boyunca her alışverişte açılacak varsayılan bir yöntem gibi değil, bir ihtiyacı karşıladığı zaman değerlendirilecek bir araç gibi düşünmek daha sağlıklı. İlk deneme, uygulamanın akışını tanımaya yarar; gelecekteki ödeme kapasitemi sınamaya değil. Satın alma kararım zaten netse ve ödeme tarihleri bütçeme uyuyorsa kullanım anlamlı olabilir. Sırf ödeme seçeneği sunuluyor diye yeni bir harcama yaratmaksa kolaylığın tersine çalışır.
Bir ay sonra değerini nasıl ölçerim?
Bir finans uygulamasının kalıcı değeri, ilk kullanımın ne kadar pratik olduğundan çok, sonraki haftalarda bütçeyi daha anlaşılır kılıp kılmadığıyla ölçülür. Ben Zip’in aylar içindeki faydasını, “Bu işlemle hangi sorunu çözdüm ve karşılığında hangi tarihte ne ödeyeceğim?” sorusuna rahatça cevap verip veremediğime göre değerlendiririm. Cevap bulanıksa, alışveriş anındaki rahatlık uzun vadeli bir avantaj değildir.
Geliri düzenli olan ve ödeme takvimini zaten takip eden biri için, belirli bir harcamayı gelir gününe göre planlamak kullanışlı olabilir. Buna karşılık ay içinde sık sık ödeme tarihi değişen ya da hangi harcamanın ne zaman kapanacağını hatırlamakta zorlanan biri için ek bir finansman kanalı takip yükünü artırabilir. Bu nedenle Zip’in tekrar tekrar kullanılması, tek başına uygulamanın başarılı olduğunun göstergesi değildir; önemli olan kullanımların bütçeyle uyumlu kalmasıdır.
Ben kendime basit bir sınır koyardım: Bir dönemde devam eden bir ödemem varken yeni bir işlemi ancak bütün tarihleri ve tutarları aynı anda görebiliyorsam düşünmek. Bu, birden fazla küçük tutarın aynı haftaya yığılmasını önlemeye yardımcı olur. Uygulamanın sunduğu kolaylıktan yararlanırken kendi kayıt düzenimi de korumak, tekrar kullanımın gerçek değerini belirler.
Bakım yükü: ödeme takibini alışkanlığa çevirmek
Zip’i kullanmanın asıl bakım işi, uygulamayı telefonda tutmaktan ziyade ödeme düzenini canlı tutmak. Ben her işlemden sonra tutarı ve tarihi kendi takvimime veya bütçe notuma eklerdim. Böylece telefon bildirimlerine tek başına bağlı kalmadan, ay içindeki diğer giderlerle çakışmayı önceden görebilirim. Bu küçük rutin, özellikle birden fazla ödeme yöntemi kullananlarda unutkanlık riskini azaltır.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Yeni bir uygulama, mevcut bankacılık alışkanlıklarımın yanına ikinci bir kontrol noktası ekleyebilir. Harcamalarımı tek ekstrede görmek bana rahatlık veriyorsa, Zip’teki işlemleri de ayrıca takip etmem gerekeceğini hesaba katmalıyım. Bu bir kusurdan çok, farklı ödeme kanallarının doğal takaslarından biri: alışveriş anında esneklik kazanırken kayıtları bir arada tutma işini kendim üstleniyorum.
Uygulamayı kullanırken zaman zaman toplam yükü baştan gözden geçirmek de iyi bir alışkanlık. Sadece yeni işlemin bugünkü etkisine bakmak yerine, sürmekte olan ödemelerle birlikte gelecek dönemdeki yükü düşünürüm. Bu kontrol, “tek başına makul” görünen bir kararın diğer harcamalarla birleşince zorlayıcı olup olmadığını anlamamı sağlar.
Kolaylığın yorucu hale gelebileceği anlar
Sonradan ödeme fikrinin en belirgin riski, satın alma anındaki rahatlığı ödeme gününden zihinsel olarak ayırması. Bugün ödemediğim tutar kaybolmuyor; yalnızca başka bir tarihe taşınıyor. Bu ayrım gözden kaçtığında, uygulama ilk başta pratik görünse de bütçede beklenmedik bir sıkışıklık yaratabilir. Benim için satın almadan önce toplam geri ödeme ve tarihleri okuyup not almak, bu mesafeyi kapatmanın en etkili yolu.
Bir başka yorgunluk kaynağı, uygulamanın sağladığı erişimi alışveriş için gerekçe haline getirmek. İndirim, fırsat veya “şimdi alabilirim” düşüncesi tek başına ihtiyaç anlamına gelmez. Satın alma kararını finansman seçeneğinden ayrı vermeye çalışırım: Ürünü bu seçenek olmasa da alacak mıydım? Cevabım hayırsa, işlem muhtemelen bütçe planımı değil, anlık isteğimi kolaylaştırıyordur.
Zip’in mağaza puanı 4,5 ve yaklaşık 8,8 bin değerlendirmesi var; bu, uygulamanın birçok kullanıcı tarafından ele alındığını gösteriyor. Yine de puan, benim ödeme planımın uygunluğunu ölçemez. Finansal araçlarda başkalarının genel deneyimi fikir verebilir, fakat her kullanıcının gelir tarihi, mevcut yükümlülükleri ve harcama alışkanlığı farklıdır. Ben kararımı uygulamanın popülerliğinden ziyade kendi ödeme takvimime göre veririm.
Teknik tarafta, Android için minimum işletim sistemi gereksinimi 8.0. Eski bir cihaz kullananların indirmeden önce uyumluluğu kontrol etmesi gerekir. Mevcut sürüm 1.36.1 olduğundan, uygulamayı güncel tutmak genel kullanım açısından mantıklı bir alışkanlık; ancak sürüm güncellemesi finansman koşullarını kişisel bütçeye uygun hale getirmez.
Bu nedenle Zip, finansal işlemlerini tek bir tanıdık kanalda tutmak isteyenlere her zaman uygun olmayabilir. Ödemeleri hatırlatmak için ayrıca not almak bile yorucu geliyorsa, daha fazla esneklik yerine doğrudan ödeme veya mevcut kart düzeni daha rahat olabilir. Uygulama, bütçe disiplininin yerine geçmez; disiplinin üzerine bir seçenek ekler.
Alışverişin ertelenebilir olduğu durumlarda, bir süre para biriktirip doğrudan ödeme yapmak çoğu kişi için daha az takip gerektirir. Kredi kartı kullananlar da kendi ekstre tarihleri ve mevcut ödeme seçenekleriyle karşılaştırma yapabilir. Ben her alternatifte aynı iki şeyi incelerim: toplam maliyet ve ödeme günlerinin kendi gelir takvimimle uyumu. En hızlı görünen yol, her zaman en kolay yönetilen yol olmayabilir.
Zip’i seçmeden önce hangi noktaları değerlendirmeli?
İlk bakacağım konu, uygulamanın alışveriş anındaki ihtiyacımı gerçekten karşılayıp karşılamadığı. Bir ürün için ödeme tarihini ötelemek, o ürünü daha erişilebilir hissettirebilir; fakat ödeme yükü ortadan kalkmaz. Bu nedenle uygulamayı açmadan önce, gelecek dönemde karşılayabileceğim tutarı zihnimde netleştiriyorum. Özellikle birden fazla alışverişi arka arkaya ertelemek, tek tek küçük görünen ödemelerin aynı dönemde birikmesine yol açabilir.
İkinci kriter, toplam maliyeti ve ödeme koşullarını ekranda dikkatle incelemek. Bir finansman seçeneğinde yalnızca bugün cebimden çıkacak miktara bakmak yanıltıcı olabilir. İşlem tamamlanmadan önce geri ödenecek toplam tutarı, ödeme tarihlerini ve varsa ilgili masrafları okuyorum. Uygulamanın hızlı ilerlemesi, bu adımı atlamak için bir sebep değil; tam tersine, hızlı akış içinde ayrıntıları kaçırmamak daha önemli.
Üçüncü kriter, kullanım amacım. Zip, acil bir ihtiyacı karşılamakla plansız tüketimi teşvik etmek arasındaki çizgide çalışıyor. Örneğin gerekli bir ev eşyasını maaş gününe kadar beklemeden almak ile yalnızca kampanya hissine kapılıp bütçemin üzerinde harcama yapmak aynı şey değil. Ben uygulamayı ancak satın alma kararını zaten vermişsem ve ödeme planını önceden bütçeme yerleştirebiliyorsam anlamlı buluyorum.
Teknik tarafta da cihaz uyumluluğu kararımı etkiliyor. Uygulamanın minimum işletim sistemi gereksinimi Android 8.0 olduğu için daha eski bir Android telefonda kullanmak mümkün olmayabilir. Bu ayrıntı, yeni telefonunda sorun yaşamayan biri için önemsiz görünebilir; fakat eski cihazını değiştirmeyi düşünmeyen kullanıcıların indirmeden önce kontrol etmesi gereken pratik bir nokta.
Günlük bir alışverişte nasıl kullanılır?
Gerçekçi bir senaryoda, evde bozulan ve hemen değiştirilmesi gereken bir cihaz düşünelim. O ay kira, faturalar ve düzenli ödemeler nedeniyle nakit akışım sıkışıksa, Zip’i açıp alışveriş sırasında sunulan seçeneği incelerim. Buradaki doğru yaklaşım, başvurunun kabul edilmesini satın alma bütçesi olarak görmek değil; ödeme planının gelecek gelirime uyup uymadığını kontrol etmek.
Ben olsam işlemden önce telefonumun notlar uygulamasına ödeme tarihlerini ve toplam yükü yazarım. Bu küçük adım, uygulama dışında da takip yapmamı sağlar. Çünkü yalnızca bildirimlere güvenmek, telefon değişikliği, bildirim yoğunluğu veya unutkanlık gibi basit nedenlerle ödeme tarihini gözden kaçırma riskini artırabilir. Zip’in pratikliği, kişisel bütçe takibinin yerini tutmuyor.
Bir başka yararlı alışkanlık, alışveriş sepetini hemen onaylamak yerine uygulamadaki koşulları bir kez baştan sona okumak. Özellikle “bugün ne kadar ödeyeceğim?” sorusuyla “sonunda toplam ne kadar ödeyeceğim?” sorusunu ayrı ayrı ele almak gerekiyor. Bu ayrım, kısa vadeli rahatlık ile gerçek maliyet arasındaki farkı görmemi sağlıyor.
Uygulamanın güçlü olduğu taraflar
Zip’in en belirgin avantajı, finansman arayışını alışveriş anına yaklaştırması. Geleneksel yöntemlerde önce bankacılık uygulamasına geçmek, farklı bir ürün araştırmak veya ödeme için başka bir kanal kullanmak gerekebilir. Zip yaklaşımında ise karar, satın alma sürecinin içinde veriliyor. Bu, özellikle ihtiyacını netleştirmiş ve işlemi hızlı tamamlamak isteyen kullanıcı için zaman kazandırabilir.
Uygulamanın ücretsiz olması da ilk deneme eşiğini düşürüyor. Burada “ücretsiz uygulama” ile “ücretsiz finansman” ifadelerini birbirine karıştırmamak gerekiyor. Uygulamayı indirmek için ücret ödememek, seçilen alışveriş seçeneğinin toplam maliyetsiz olduğu anlamına gelmez. Benim için bu ayrım, Zip’i değerlendirirken en önemli zihinsel kontrol noktalarından biri.
Zip Finansman A.Ş. tarafından geliştirilen uygulamanın yaygın kullanıma ulaşmış olması da kullanıcı deneyimi açısından olumlu bir işaret veriyor. Uygulama mağazasında ortalama puanı 4,5 ve yaklaşık 8,8 bin değerlendirmesi bulunuyor. Bu rakamlar, uygulamanın birçok kişi tarafından denendiğini gösterse de benim kararımı yalnızca puana dayandırmam. Finans uygulamalarında asıl önemli olan, koşulları okuyarak kendi ödeme kapasitemle eşleştirmek.
Uygulamanın mağaza sayfasındaki mevcut sürümü 1.36.1. Sürüm numarasını bilmek, özellikle uygulamada beklenmeyen bir davranış yaşadığımda veya destek ararken işime yarayabilecek pratik bir ayrıntı. Uygulamayı güncel tutmak da güvenlik ve uyumluluk açısından genel olarak mantıklı bir alışkanlık; yine de güncelleme yapmak, finansal koşulları otomatik olarak benim için uygun hale getirmiyor.
Zip hangi kullanıcı için daha anlamlı?
Ben Zip’i, tek seferlik ve gerekçesi net bir alışverişte ödeme zamanlamasını düzenlemek isteyen kişilere daha uygun görüyorum. Gelir tarihi belli olan, gelecek ödemelerini takip eden ve satın alacağı ürünün gerçekten gerekli olduğuna karar veren kullanıcı uygulamadan daha fazla fayda sağlayabilir. Burada fayda, yalnızca alışverişi tamamlamak değil; nakit akışını planlı biçimde yönetmek.
Örneğin maaş gününden birkaç gün önce zorunlu bir alışveriş yapmam gerekiyorsa ve ödeme planı gelir takvimimle çakışmıyorsa, Zip benim için makul bir seçenek olabilir. Ancak bu kararın geçerli kalması için aynı dönemde başka ertelenmiş alışverişlerimin bulunmaması gerekir. Uygulamanın tek bir işlemde yarattığı rahatlık, birden fazla işlem üst üste geldiğinde aynı ölçüde geçerli olmayabilir.
Finansal işlemleri telefondan yönetmeyi seven, satın alma sırasında hızlıca seçenekleri karşılaştırabilen kullanıcılar da Zip’in akışını daha rahat bulabilir. Buna karşılık her ödemeyi tek bir banka hesabından, tek bir ekstre üzerinden takip etmeyi tercih eden biri için ek bir finansman uygulaması takip yükü oluşturabilir.
Alternatif yöntemler ne zaman daha iyi olabilir?
Zip’i değerlendirirken onu yalnızca başka bir “sonra öde” seçeneğiyle değil, alışverişi finanse etmenin farklı yollarıyla karşılaştırmak daha doğru. Mevcut nakdim yeterliyse doğrudan ödeme yapmak, ek takip gerektirmediği için çoğu zaman en sade yöntemdir. Satın alma acil değilse biraz bekleyip para biriktirmek de toplam finansal yükü azaltan daha kontrollü bir yaklaşım olabilir.
Kredi kartı kullanan biri için kartın ekstre tarihi, taksit seçenekleri ve kendi bankasındaki koşullar daha tanıdık olabilir. Bu durumda Zip’in sağladığı kolaylık, yeni bir ödeme akışı eklemenin getirdiği takip ihtiyacına değmeyebilir. Benim önerim, “hangi seçenek daha hızlı?” sorusundan önce “hangi seçeneğin toplam yükünü ve tarihlerini daha iyi yönetebilirim?” sorusunu sormak.
Banka üzerinden sunulan ihtiyaç finansmanı veya doğrudan tasarruf da başka bir kategori oluşturur. Daha büyük ve uzun vadeli bir harcamada, alışveriş anında sunulan kısa vadeli çözüm yerine daha ayrıntılı koşulları olan bir finansman ürünü daha uygun olabilir. Zip’in güçlü tarafı, küçük veya orta ölçekli alışveriş kararına yakın durması; uzun vadeli bütçe planlamasının yerini alması değil.
Bu nedenle düzenli olarak gelirinden fazla harcayan, ödeme tarihlerini takip etmekte zorlanan veya borçlarını bir uygulamadan diğerine taşıyan bir kullanıcıya Zip’i önermem. Böyle bir durumda yeni bir ödeme seçeneği açmak, temel sorunu çözmek yerine görünmez hale getirebilir. Önce aylık bütçeyi sadeleştirmek, sonra bu tür araçları değerlendirmek daha sağlıklı.
Kullanımın gerçek maliyeti ve geçiş yükü
Bir ödeme yönteminden diğerine geçerken yalnızca uygulamayı indirme süresini düşünmemek gerekiyor. Zip’i kullanmaya başladığımda, ödeme tarihlerini ve toplam yükü ayrı bir yerde takip etmem, alışveriş geçmişimi düzenli kontrol etmem ve hangi işlemin hangi tarihte tamamlanacağını bilmem gerekir. Bu, birkaç dakikalık kurulumdan daha uzun süren bir alışkanlık değişikliği olabilir.
Özellikle daha önce yalnızca banka kartıyla alışveriş yapan biri için “gelecekteki paramı bugünkü alışverişte kullanma” fikri davranışsal olarak farklıdır. Uygulamanın akıcı olması, bu farkı ortadan kaldırmaz. Benim pratik kuralım şu: Bir alışverişin ödeme tarihini ve toplam tutarını tek cümleyle açıklayamıyorsam işlemi tamamlamam.
Geçişin bir başka boyutu da cihaz ve hesap düzeni. Android tarafında minimum işletim sistemi gereksinimi 8.0 olduğu için eski cihaz kullananların uyumluluğu önceden kontrol etmesi gerekir. Telefon değiştiren veya birden fazla cihaz kullanan kişiler ise ödeme takibini tek bir yerde sürdürebileceklerinden emin olmalı. Bu nokta, uygulamanın alışveriş özelliğinden çok kişisel kullanım disiplinine bağlı.
Uygulamanın mağazada 500 binden fazla kuruluma ulaşması, onu küçük bir deneme uygulaması olmaktan çıkarıyor; yine de yaygınlık, herkes için doğru finansal araç anlamına gelmez. Benim için asıl ölçüt, Zip’in bütçeme eklediği kontrol mü yoksa ek karmaşa mı olduğudur. Eğer her işlemden sonra toplam borcu yeniden hesaplamak zorunda kalıyorsam, doğrudan ödeme veya daha tanıdık bir yöntem benim açımdan daha iyi olabilir.
Güvenli ve kontrollü kullanım için kendi yöntemim
Zip’i kullanacak olsam üç aşamalı bir kontrol uygularım. Önce alışverişin gerçekten gerekli olup olmadığını belirlerim. Sonra uygulamada gösterilen ödeme koşullarını ve toplam geri ödemeyi okurum. Son olarak bu tutarı, gelecek gelir ve mevcut yükümlülüklerimle karşılaştırırım. Bu üç adımın herhangi birinde netlik yoksa, hızlı ödeme avantajı benim için yeterli olmaz.
Birden fazla alışverişi aynı anda ertelememek de önemli. Her işlem tek başına uygun görünse bile ödeme tarihleri aynı döneme denk gelebilir. Bu yüzden Zip’i sürekli kullanılan bir alışveriş alışkanlığına dönüştürmek yerine, istisnai ve planlanmış ihtiyaçlarla sınırlamak daha güvenli bir yaklaşım gibi geliyor.
Bildirimleri tek başına güvence kabul etmem. Ödeme tarihlerini takvime eklemek, hesap hareketlerini kontrol etmek ve işlem sonrasında kayıtları saklamak daha sağlam bir yöntem. Bu, Zip’e özel bir eksikliği işaret etmekten çok, ertelenmiş ödemelerin doğasından kaynaklanan bir gereklilik. Uygulama işi kolaylaştırabilir; sorumluluğu kullanıcının elinden almaz.
Yaş derecelendirmesinin PEGI 3 olması, uygulamanın mağaza erişimi açısından geniş bir kitleye açık olduğunu gösteriyor. Buna rağmen finansal kararın aile bütçesi, gelir düzeni ve ödeme sorumluluğu dikkate alınarak verilmesi gerekir. Ben çocuklar veya finansal karar vermeye hazır olmayan kullanıcılar için uygulamayı bağımsız bir harcama aracı gibi görmem.
Son kararım: kolaylık var, ama sınırı bütçe çiziyor
Zip - Bugün Al, Sonra Öde, alışveriş sırasında finansman seçeneğine hızlı ulaşmak isteyenler için kullanışlı bir araç. Ücretsiz indirilebilmesi, sade amacı ve Android 8.0 ve üzeri cihazlarda çalışması erişim tarafını kolaylaştırıyor. Uygulama mağazasında 883 yorum ve 500 binden fazla kurulum bulunması da belirli bir kullanıcı ilgisine işaret ediyor; fakat bu göstergeler benim adıma ödeme kararını vermiyor.
Benim net tavsiyem, Zip’i yalnızca geri ödeme tarihleri ve toplam tutar bütçede önceden karşılığı olan alışverişlerde kullanmanız. Acil bir ihtiyaçta, maaş veya düzenli gelir takviminizle uyumlu bir ödeme planı sunuyorsa değerlendirmeye değer. Ancak plansız alışverişleri kolaylaştırmak, borçları başka işlemlerle kapatmak veya bütçe açığını sürekli ertelemek için doğru seçenek değil.
Kısacası Zip’in başarısı, alışverişi ne kadar hızlı tamamladığından çok, kullanıcıya ne kadar kontrol bıraktığıyla ölçülmeli. Ben uygulamayı, ödeme koşullarını okuyup takvimini takip eden ve kullanımını sınırlı tutabilen kişilere öneririm. Daha sade bir bütçe isteyen, gelecekteki ödemeleri takip etmekten hoşlanmayan veya alışverişi ertelemek yerine birikim yapmayı tercih eden biriyseniz, doğrudan ödeme ya da mevcut bankacılık seçeneğiniz sizin için daha uygun olabilir. En doğru seçim, bugünkü alışverişi değil, sonraki ödeme gününü de rahatça karşılayabildiğiniz seçimdir.
Artıları
- Ödemeyi erteleyerek bütçeyi kısa vadede rahatlatabilir.
- Uygulama üzerinden alışveriş ve ödeme takibi pratik şekilde yapılabilir.
- Kampanya ve fırsatlar, uygun alışveriş seçenekleri sunabilir.
- Dijital başvuru süreci fiziksel evrak ihtiyacını azaltır.
- Desteklenen mağazalarda hızlı ödeme deneyimi sağlayabilir.
Eksileri
- Gecikme durumunda ek ücret veya yaptırım uygulanabilir.
- Her kullanıcı ya da alışveriş için onay garantisi bulunmayabilir.
- Taksit ve erteleme seçenekleri satıcıya göre değişebilir.
- Sık kullanım, kontrolsüz harcama alışkanlığı oluşturabilir.
- Kişisel ve finansal verilerin paylaşılması gizlilik endişesi yaratabilir.
Zip - Bugün Al, Sonra Öde hakkında sıkça sorulan sorular
Zip - Bugün Al, Sonra Öde nedir ve nasıl çalışır?
Zip, alışveriş yaparken ödemeyi daha sonraki bir tarihe bırakmanıza veya uygun seçeneklerde taksitlendirmenize yardımcı olan bir “şimdi al, sonra öde” hizmetidir. Uygulamayı indirip hesap oluşturduktan sonra desteklenen mağazalarda ödeme yöntemi olarak Zip’i seçebilirsiniz. Onay ve kullanılabilir limit, kullanıcı bilgilerine ve işlem koşullarına göre değişebilir.
Zip kullanmak için hangi şartlar ve bilgiler gereklidir?
Zip hesabı oluştururken genellikle ad, iletişim bilgileri, doğum tarihi ve ödeme için kullanılacak kart veya banka bilgileri istenir. Başvuru sırasında kimlik doğrulama yapılabilir ve hizmetin kullanılabilirliği ülkeye, yaş koşuluna, mağazaya ve Zip’in güncel politikalarına bağlıdır. İndirmeden önce bulunduğunuz bölgede hizmetin sunulup sunulmadığını kontrol etmeniz önemlidir.
Zip ile yapılan alışverişlerde faiz, ücret veya gecikme bedeli var mı?
Ödeme planına ve alışverişin yapıldığı mağazaya göre faiz, işlem ücreti veya başka masraflar uygulanabilir. Bazı planlar ek ücret içermeyebilirken, gecikmiş ödemelerde sözleşmede belirtilen sonuçlar ortaya çıkabilir. Bu nedenle onay ekranında toplam geri ödeme tutarını, vade tarihlerini ve olası ücretleri dikkatlice incelemeden işlemi tamamlamamanızı öneririm.
Zip ile yapılan alışverişlerde ödemeler nasıl takip edilir ve yönetilir?
Uygulama üzerinden yaklaşan ödeme tarihlerini, tamamlanan işlemleri ve varsa taksit planlarını görüntüleyebilirsiniz. Ödeme yönteminizi güncellemek, kart değiştirmek veya otomatik ödeme ayarlarını kontrol etmek de uygulamadaki hesap bölümünden yapılabilir. Yine de bildirimlere güvenmek yerine ödeme tarihlerini takviminize eklemeniz, gecikme yaşama riskini azaltır.
Zip ile alınan ürünlerde iade veya iptal işlemi nasıl yapılır?
İade ve iptal süreci öncelikle alışveriş yaptığınız mağazanın iade politikasına göre yürütülür. Ürünü mağazaya iade ettikten sonra mağazanın onayı Zip’e iletilir ve ilgili ödeme planı buna göre güncellenebilir. İade tamamlanana kadar planlı ödemeleri kendiliğinizden durdurmamanız; sorun yaşarsanız hem mağazayla hem de Zip müşteri desteğiyle iletişime geçmeniz gerekir.











